
Сонячна енергетика стане найбільшим джерелом електроенергії у світі вже з 2031 року. Такий висновок — у новому випуску щорічного звіту Energy Transition Outlook від DNV, оприлюдненого 7 жовтня 2026 року. За розрахунками компанії, до 2060-го частка сонця у світовій електрогенерації сягне 46%.
Коротко про головне:
- Встановлена сонячна потужність у 2025 році — 2,6 ТВт; до 2030-го показник подвоїться, а до 2060-го сягне 28,1 ТВт.
- До 2060 року сонце дасть 46% світової електроенергії, вітер — 31%.
- Середньорічні інвестиції у 2026–2035 роках становитимуть $600 млрд — більш ніж удвічі більше за $240 млрд у середньому за 2016–2025.
- Загальна світова електрогенерація підніметься з 33 000 ТВт·год у 2025-му до 84 000 ТВт·год у 2060-му.
Що саме прогнозує DNV
За даними pv-tech.org, десятий випуск Energy Transition Outlook фіксує встановлену сонячну потужність у 2025 році на рівні 2,6 ТВт. До 2030-го цей показник має подвоїтися, а наприкінці 2050-х — зрости вдесятеро, досягнувши 28,1 ТВт у 2060 році. У кожному регіоні, крім Північно-Східної Євразії, сонце забезпечуватиме понад 40% електрогенерації.
Попри прискорене зростання двох останніх десятиліть, DNV очікує, що пік щорічних введень нових сонячних потужностей припаде на 2026 рік, після чого показник кілька років триматиметься стабільно. Причина — обмеження мереж і зростання curtailment у Європі та Великому Китаї, двох регіонах із найбільшою наявною потужністю.
Утилітарна сонячна потужність у 2040 році, за розрахунками DNV, сягне 5 769 ГВт. Понад 1,8 ТВт припаде на Великий Китай, 860 ГВт — на Північну Америку, ще 734 ГВт — на Індійський субконтинент (вісім країн, включно з Індією, Пакистаном і Бангладеш).

Інвестиції подвоюються, сховища стають стандартом
Річні інвестиції у фотоенергетику впродовж 2026–2035 років, за прогнозом DNV, зростуть зі $240 млрд (у середньому за 2016–2025) до $600 млрд — більш ніж удвічі. Це вдвічі більше за щорічні вкладення у вітроенергетику того ж періоду. Для ширшого контексту корисно подивитися на загальну динаміку доходів сонячної галузі в найближче десятиліття.
Паралельно змінюється структура ринку. Частка сонячних станцій, спарених із накопичувачами (co-location), у встановленій потужності зросте з 14% у 2025 році до 30% у 2040-му та 35% у 2060-му. У Європі частка нових ко-локованих установок за 2024–2035 роки зросте з 25% до 40%, у Великому Китаї — з 22% до 40%. Частка дахових установок (житлових та комерційних) залишиться стабільною — близько 40%.
Серед усіх технологій саме сховища мають найшвидшу динаміку: щорічні введення зросли у 25 разів між 2020 і 2026 роками. Для порівняння, сонячна PV за той самий період зросла вп’ятеро, вітер — удвічі.
Енергобезпека переформатовує карту переходу
DNV окремо наголошує: будівництво СЕС і вітрових парків стало питанням енергетичної безпеки. Країни-імпортери енергії — Європа, Китай та Індія — наростили частку невикопних джерел у первинному енергобалансі з 19% у 2021 році до 22% у 2026-му. Експортери — Близький Схід, Північна Америка, Росія — додали мінімально: з 13% до 14%. За висновком авторів, країни-імпортери розгортають чисту енергетику втричі швидше за експортерів. Про регіональні проєкти великого масштабу читайте також у матеріалі про сонячні ініціативи Близького Сходу.
Як приклад, DNV підвищив прогноз для Південно-Східної Азії: установлення сонячних станцій у 2026 році буде на 25% більшим, ніж передбачалося рік тому, а розподіленої сонячної генерації — на 50% більше. У ЄС стратегія AccelerateEU, запущена у квітні 2026 року, покликана прискорити перехід до чистої енергетики; за підрахунками DNV, сонячний парк Європи допоміг уникнути €10 млрд ($11,2 млрд) витрат на імпорт газу з березня по травень 2026 року.
«Енергобезпека переформатовує карту енергетичного переходу. Регіони-імпортери прискорюють електрифікацію, відновлювану генерацію та сховища, щоб зменшити залежність від найбільш нестабільних ринків викопного палива», — зазначає Дітлев Енґель, CEO напряму Energy Systems у DNV.
Що це означає для галузі
Прогноз DNV — це не декларація, а розрахунок на основі десятої ітерації моделі енергопереходу. Для тих, хто планує нову СЕС, це аргумент одразу закладати накопичувач як частину архітектури, а не як додаткову опцію.
Джерела: pv-tech.org
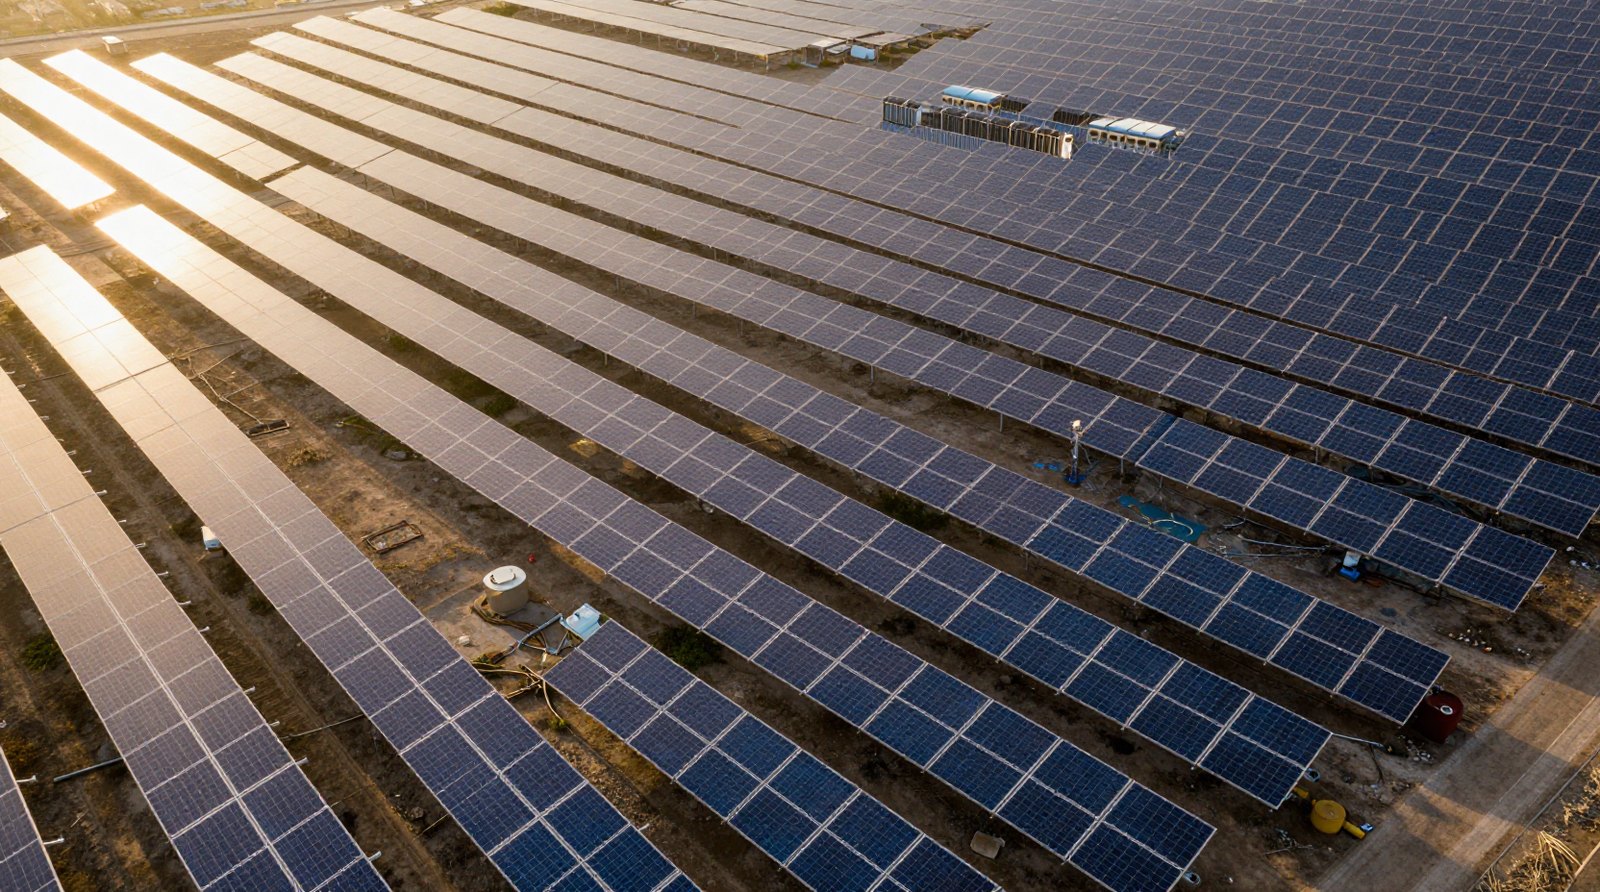
Ілюстрація створена за допомогою ШІ
Матеріал підготовлено редакцією Alternative Energy за допомогою ШІ на основі зазначених джерел; факти й цифри звірено з ними під час автоматичної редакторської перевірки. Як ми готуємо матеріали


