
Солнечная энергетика станет крупнейшим источником электроэнергии в мире уже с 2031 года. Такой вывод содержится в новом выпуске ежегодного доклада Energy Transition Outlook от DNV, опубликованного 7 октября 2026 года. По расчётам компании, к 2060-му доля солнца в мировой электрогенерации достигнет 46%.
Коротко о главном:
- Установленная солнечная мощность в 2025 году — 2,6 ТВт; к 2030-му показатель удвоится, а к 2060-му достигнет 28,1 ТВт.
- К 2060 году солнце обеспечит 46% мировой электроэнергии, ветер — 31%.
- Среднегодовые инвестиции в 2026–2035 годах составят $600 млрд — более чем вдвое больше $240 млрд в среднем за 2016–2025.
- Общая мировая электрогенерация вырастет с 33 000 ТВт·ч в 2025-м до 84 000 ТВт·ч в 2060-м.
Что именно прогнозирует DNV
По данным pv-tech.org, десятый выпуск Energy Transition Outlook фиксирует установленную солнечную мощность в 2025 году на уровне 2,6 ТВт. К 2030-му этот показатель должен удвоиться, а к концу 2050-х — вырасти в десять раз, достигнув 28,1 ТВт в 2060 году. В каждом регионе, кроме Северо-Восточной Евразии, солнце обеспечит более 40% электрогенерации.
Несмотря на ускоренный рост последних двух десятилетий, DNV ожидает, что пик ежегодных вводов новых солнечных мощностей придётся на 2026 год, после чего показатель несколько лет останется стабильным. Причина — ограничения сетей и рост curtailment в Европе и Большом Китае, двух регионах с наибольшей имеющейся мощностью.
Утилитарная солнечная мощность в 2040 году, по расчётам DNV, достигнет 5 769 ГВт. Более 1,8 ТВт придётся на Большой Китай, 860 ГВт — на Северную Америку, ещё 734 ГВт — на Индийский субконтинент (восемь стран, включая Индию, Пакистан и Бангладеш).

Инвестиции удваиваются, накопители становятся стандартом
Ежегодные инвестиции в фотоэнергетику в 2026–2035 годах, по прогнозу DNV, вырастут с $240 млрд (в среднем за 2016–2025) до $600 млрд — более чем вдвое. Это вдвое больше ежегодных вложений в ветроэнергетику за тот же период. Для более широкого контекста полезно взглянуть на общую динамику доходов солнечной отрасли в ближайшее десятилетие.
Параллельно меняется структура рынка. Доля солнечных станций, совмещённых с накопителями (co-location), в установленной мощности вырастет с 14% в 2025 году до 30% в 2040-м и 35% в 2060-м. В Европе доля новых ко-локированных установок за 2024–2035 годы увеличится с 25% до 40%, в Большом Китае — с 22% до 40%. Доля кровельных установок (жилых и коммерческих) останется стабильной — около 40%.
Среди всех технологий именно накопители демонстрируют наибольшую динамику: ежегодные вводы выросли в 25 раз между 2020 и 2026 годами. Для сравнения, солнечная PV за тот же период выросла в пять раз, ветер — вдвое.
Энергобезопасность переформатирует карту перехода
DNV особо подчёркивает: строительство СЭС и ветропарков стало вопросом энергетической безопасности. Страны-импортёры энергии — Европа, Китай и Индия — нарастили долю неископаемых источников в первичном энергобалансе с 19% в 2021 году до 22% в 2026-м. Экспортёры — Ближний Восток, Северная Америка, Россия — добавили минимально: с 13% до 14%. По выводам авторов, страны-импортёры разворачивают чистую энергетику втрое быстрее экспортёров. О региональных проектах большого масштаба читайте также в материале о солнечных инициативах Ближнего Востока.
В качестве примера DNV повысил прогноз для Юго-Восточной Азии: установка солнечных станций в 2026 году окажется на 25% больше, чем предполагалось год назад, а распределённой солнечной генерации — на 50% больше. В ЕС стратегия AccelerateEU, запущенная в апреле 2026 года, призвана ускорить переход к чистой энергетике; по подсчётам DNV, солнечный парк Европы помог избежать €10 млрд ($11,2 млрд) затрат на импорт газа с марта по май 2026 года.
«Энергобезопасность переформатирует карту энергетического перехода. Регионы-импортёры ускоряют электрификацию, возобновляемую генерацию и накопители, чтобы снизить зависимость от наиболее нестабильных рынков ископаемого топлива», — отмечает Дитлев Энгель, CEO направления Energy Systems в DNV.
Что это значит для отрасли
Прогноз DNV — это не декларация, а расчёт на основе десятой итерации модели энергоперехода. Для тех, кто планирует новую СЭС, это аргумент сразу закладывать накопитель как часть архитектуры, а не как дополнительную опцию.
Источники: pv-tech.org
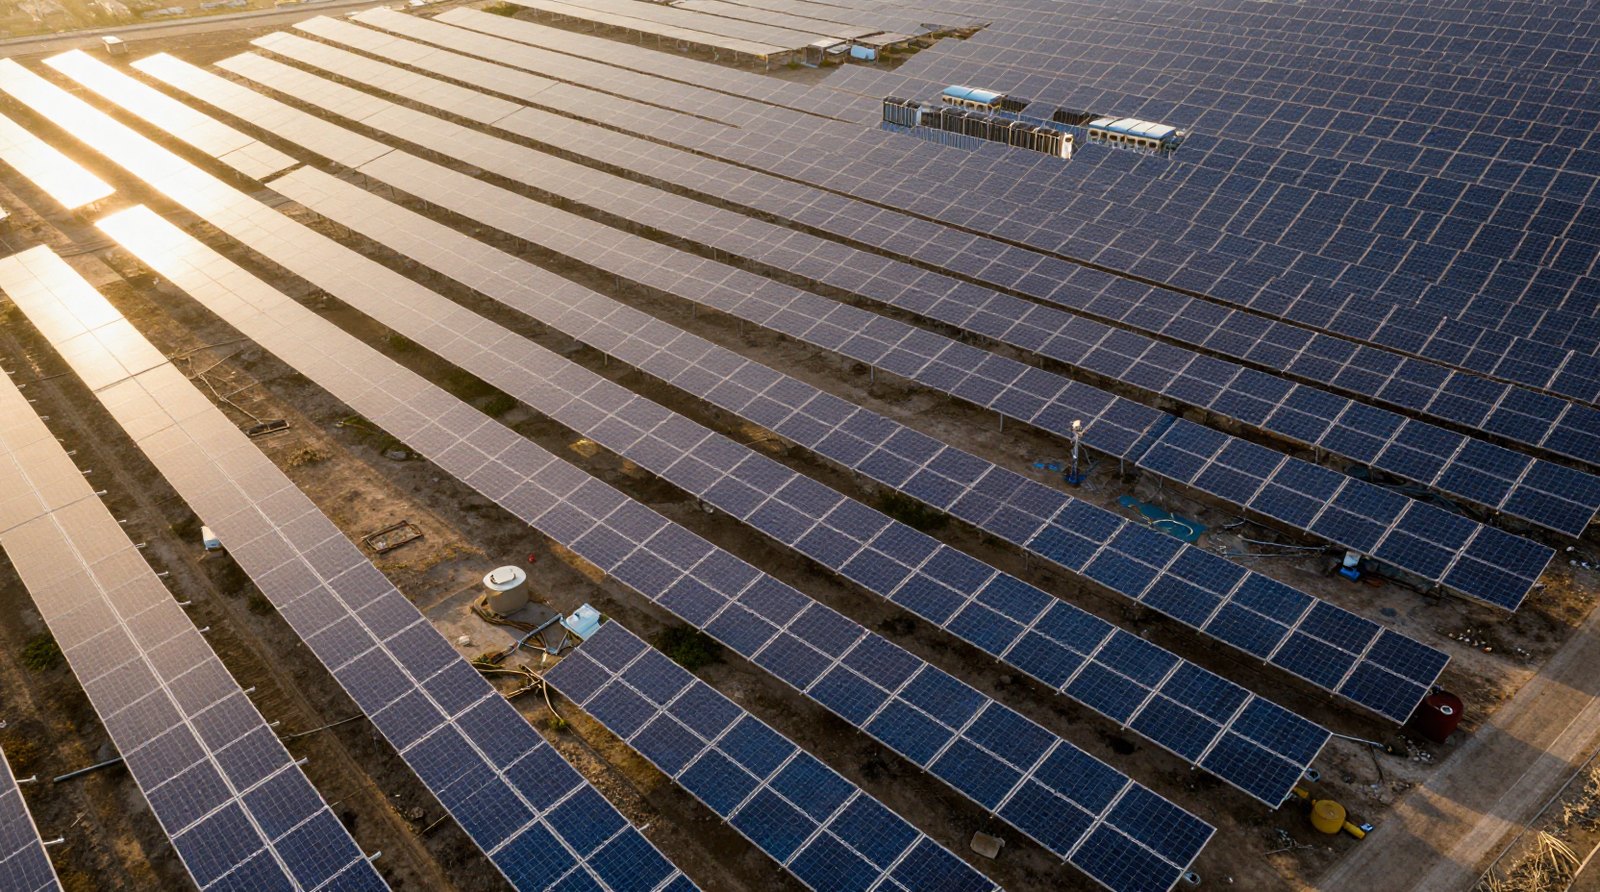
Иллюстрация создана с помощью ИИ
Материал подготовлен редакцией Alternative Energy с помощью ИИ на основе указанных источников; факты и цифры сверены с ними в ходе автоматической редакторской проверки. Как мы готовим материалы


