
Станом на середину 2024 року всі три ключові українські виробники сонячних модулів зупинили роботу. Фактично українські сонячні панелі не представлені на внутрішньому ринку: 100% встановлюваних модулів — імпортні, переважно з Китаю. При цьому сам ринок СЕС в Україні продовжує рости — і саме це робить питання «які панелі ставити у 2026 році» практичним, а не теоретичним.
Коротко:
- Три профільні заводи — KNESS PV, «Квазар» і «Пролог Семікор» — не працюють.
- Завод KNESS PV у Вінниці (проєктна потужність 400 МВт/рік) зупинено на «модернізацію» ще 2021 року.
- У 2024 році встановлено 800–850 МВт нових СЕС; у 2025-му — близько 1,5 ГВт.
- Сукупна потужність сонячної генерації перевищила 8,5 ГВт.
Три заводи, одна відповідь
За даними PVknowhow (industry market intelligence), станом на середину 2024 року жоден із трьох ключових українських виробників панелей не випускав продукцію. KNESS PV у Вінниці мав проєктну потужність 400 МВт/рік, однак зупинився ще 2021 року на «модернізацію» і не перезапустився через повномасштабне вторгнення. «Квазар» і «Пролог Семікор» також не працюють.
Наслідок прямий: усі модулі, які зараз монтують на українських дахах і в полях, завезені з-за кордону, переважно з Китаю. PVknowhow також фіксує, що близько 13% промислових СЕС в Україні пошкоджено або знищено. Для контексту — у редакційному архіві ще з часів до повномасштабного вторгнення залишаються матеріали про те, що в Україні буде збудовано завод з виробництва сонячних панелей та що сонячні панелі вироблятиме й Україна. До 2024 року ця історія звелася до зупинки.
Ринок росте, але повністю на імпорті
Попри відсутність власного виробництва, встановлювана потужність щороку збільшується. У 2024 році, за даними PVknowhow, в Україні додали 800–850 МВт. У 2025-му Асоціація сонячної енергетики України (SEAU) оцінила приріст у близько 1,5 ГВт, повідомляє pv magazine. Так сукупна потужність перевищила 8,5 ГВт.
За інформацією Асоціації, драйверами 2025 року стали промислово-комерційний і великомасштабний сегменти, особливо у зв’язці з накопичувачами (BESS). В Україні ввели перші мегаватні проєкти «сонце + сховище», а компанії, які виграли довгострокові аукціони НЕК «Укренерго» у 2024 році, встановили 398 МВт потужності зберігання. Із липня 2024 року скасовано ПДВ та імпортні мита на сонячні модулі й BESS — пільга продовжена до 2028 року.
Економіка: $0,09 проти $0,67 за кВт·год
Головний аргумент за будь-яку СЕС залишається незмінним: ціна за кіловат-годину. Приватний сегмент уже сформував близько 1,5 ГВт сукупної потужності — це орієнтовно 70 000 домашніх систем. Для галузі, якій близький матеріал «Понад 200 приватних СЕС працюють на благо українських родин», це переконливий порядок величин.
SEAU очікує, що у 2026 році буде введено не менше 1,5 ГВт нових СЕС і понад 3 ГВт·год систем зберігання. За прогнозом PVknowhow, сукупна потужність до 2030 року може сягнути 14 ГВт.
Що це означає для тих, хто обирає панелі зараз
Чекати на «український» модуль у роздрібному продажу у 2026 році підстав немає — всі три ключові заводи стоять, а в даних PVknowhow і SEAU немає згадок про їх перезапуск. Відповідь на питання «які панелі ставити» — імпортні, і для вибору між варіантами критичними стають не прапор на етикетці, а параметри модуля й накопичувача: умови гарантії виробника, прогнозована деградація, доступність сервісу всередині країни. Нульові ПДВ та мита на модулі й BESS до 2028 року утримують загальну вартість системи в межах, за яких повернення інвестиції прив’язане до тарифу на електрику, а не до фіскальних надбавок. А тренд 2025 року на зв’язку «сонце + накопичувач» — радше реакція ринку на ризик відключень, ніж маркетинг: 398 МВт зберігання за аукціонами «Укренерго» — це вже не пілотні проєкти.
Джерела: PVknowhow (industry market intelligence), pv magazine
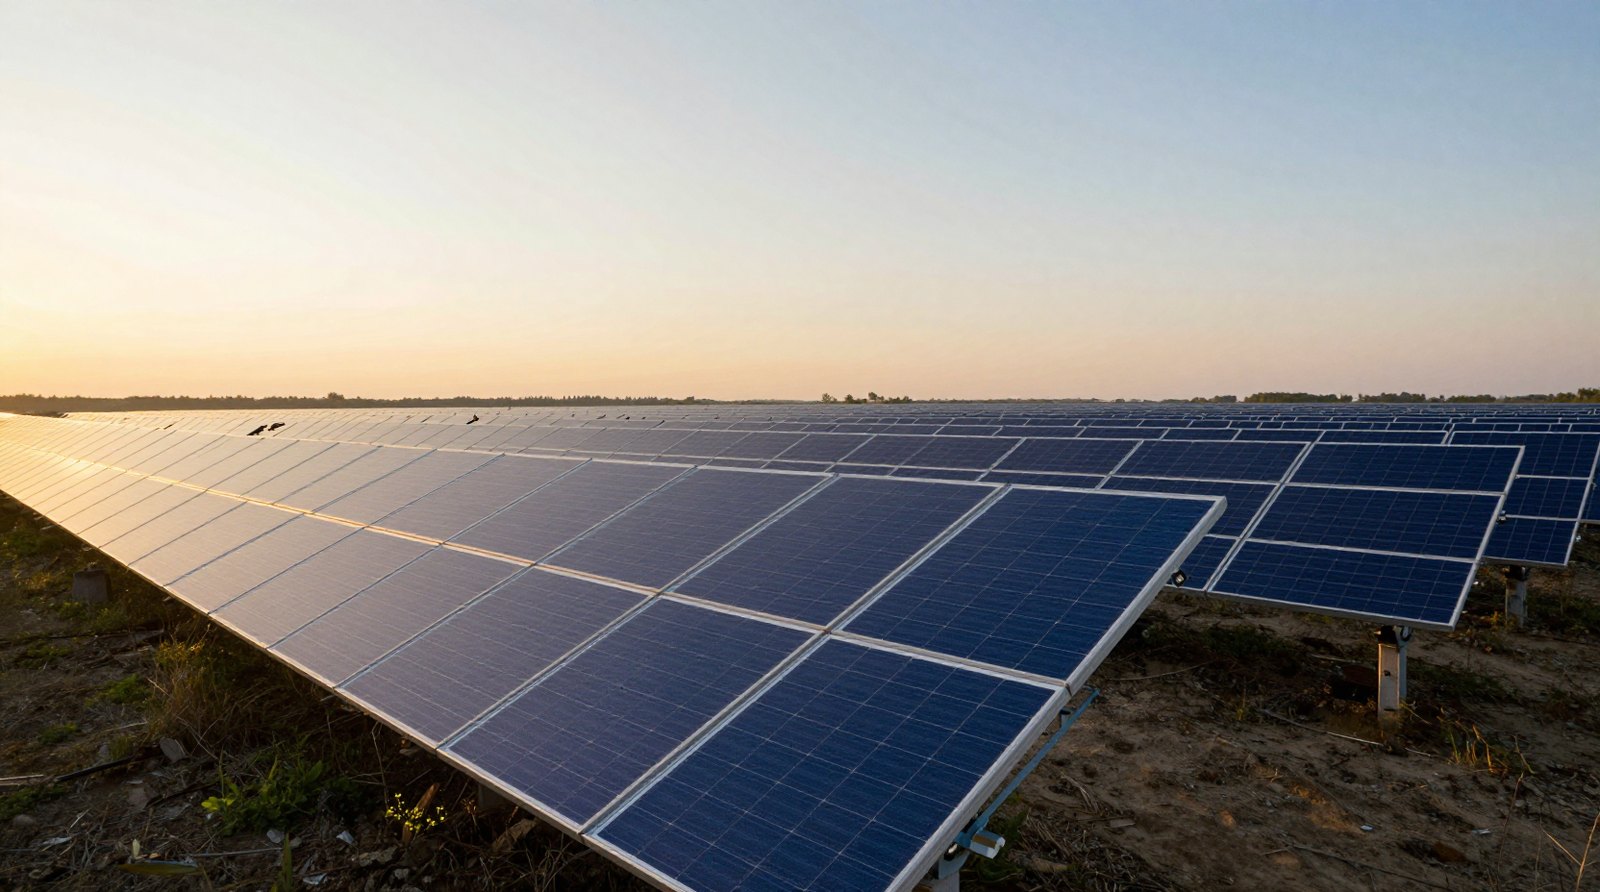
Ілюстрація створена за допомогою ШІ
Матеріал підготовлено редакцією Alternative Energy за допомогою ШІ на основі зазначених джерел; факти й цифри звірено з ними під час автоматичної редакторської перевірки. Як ми готуємо матеріали


